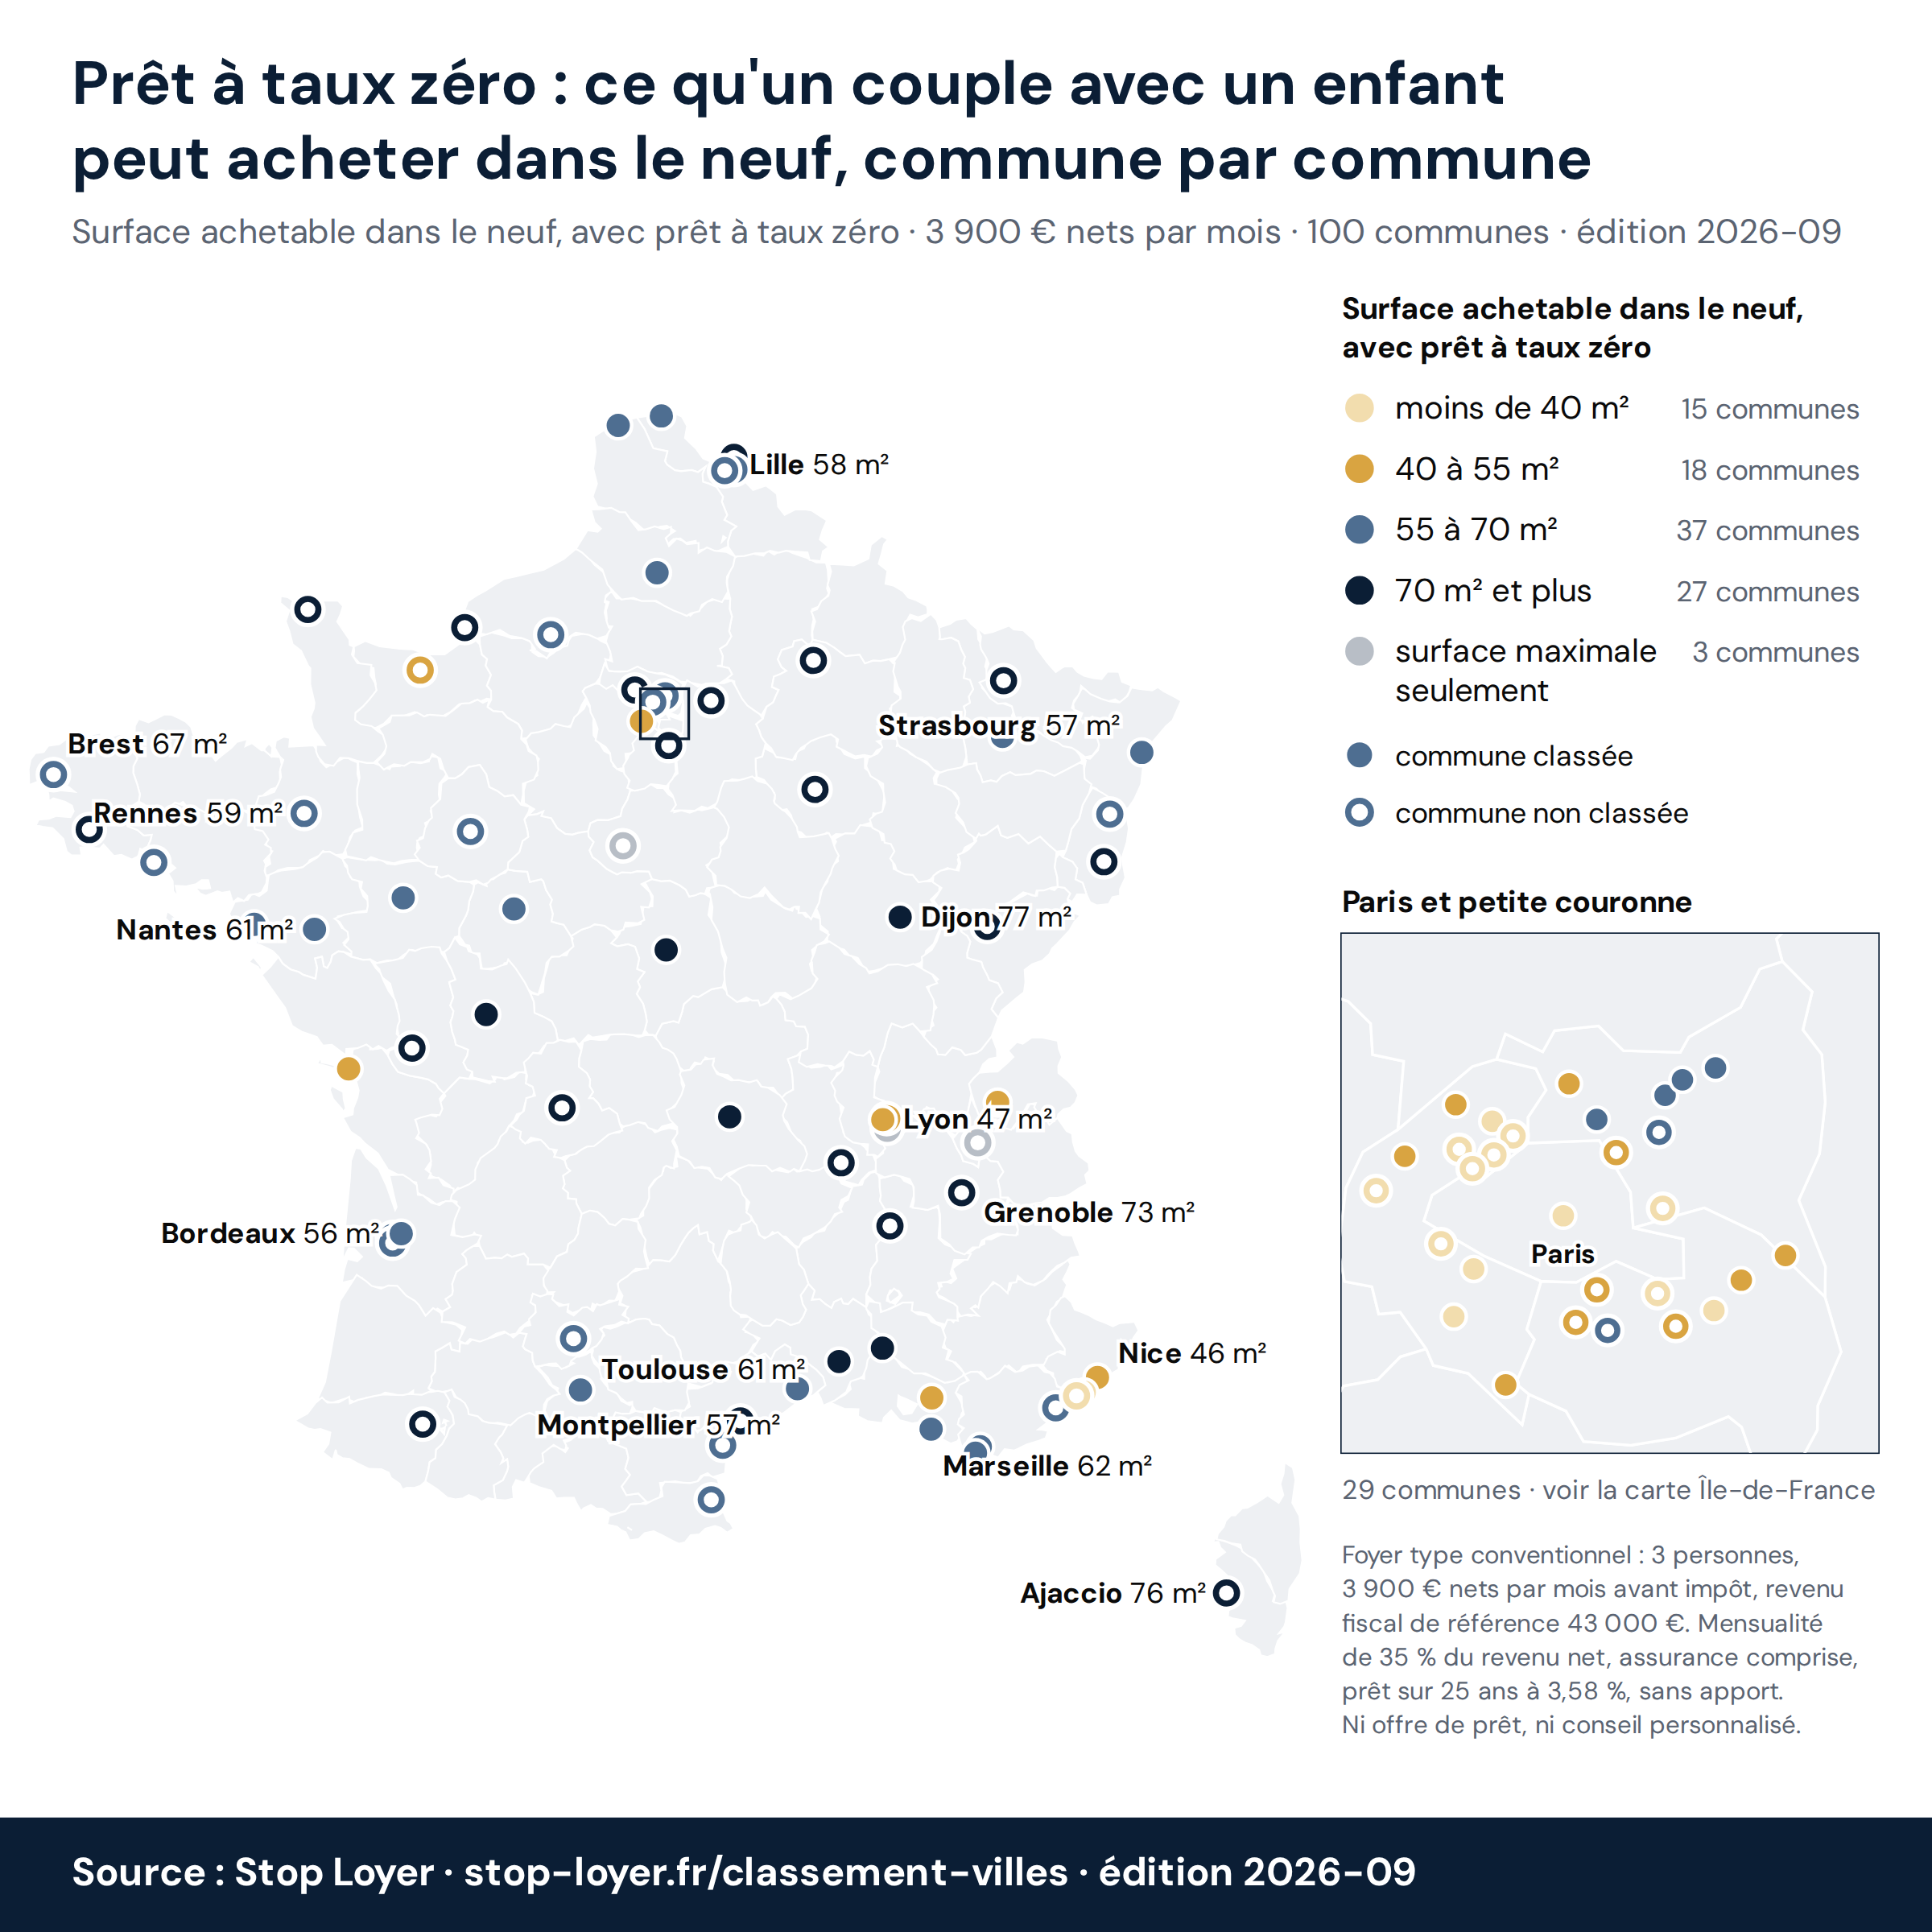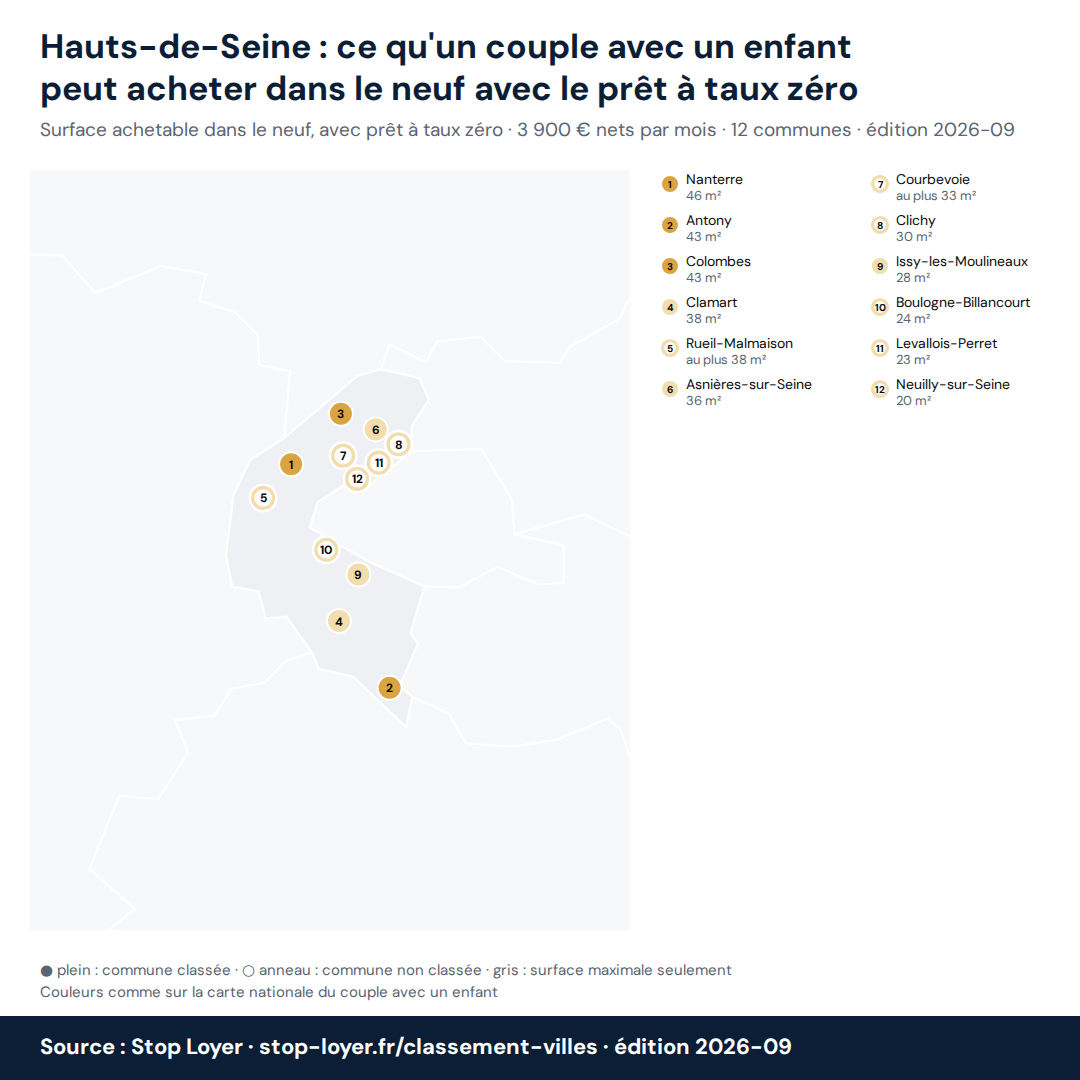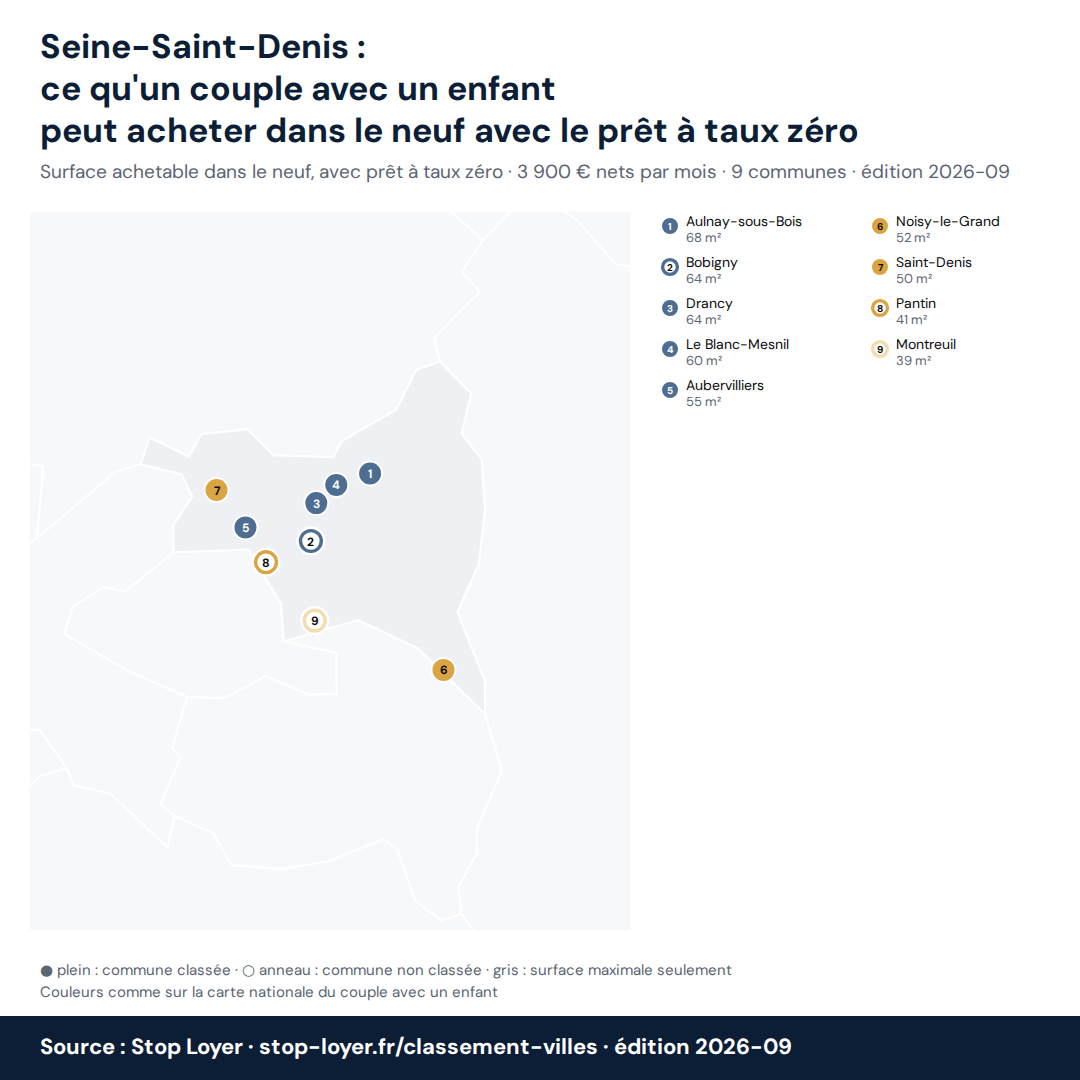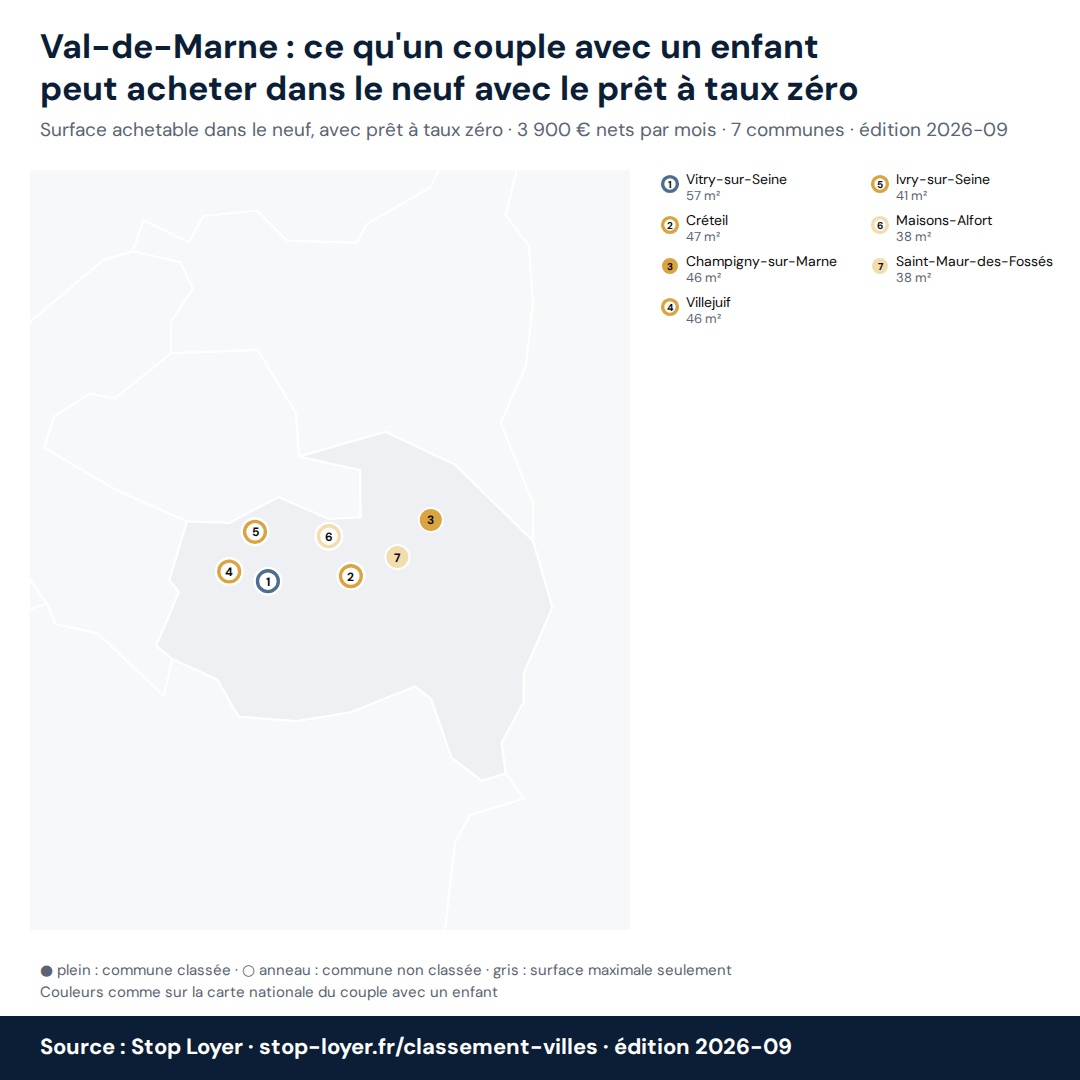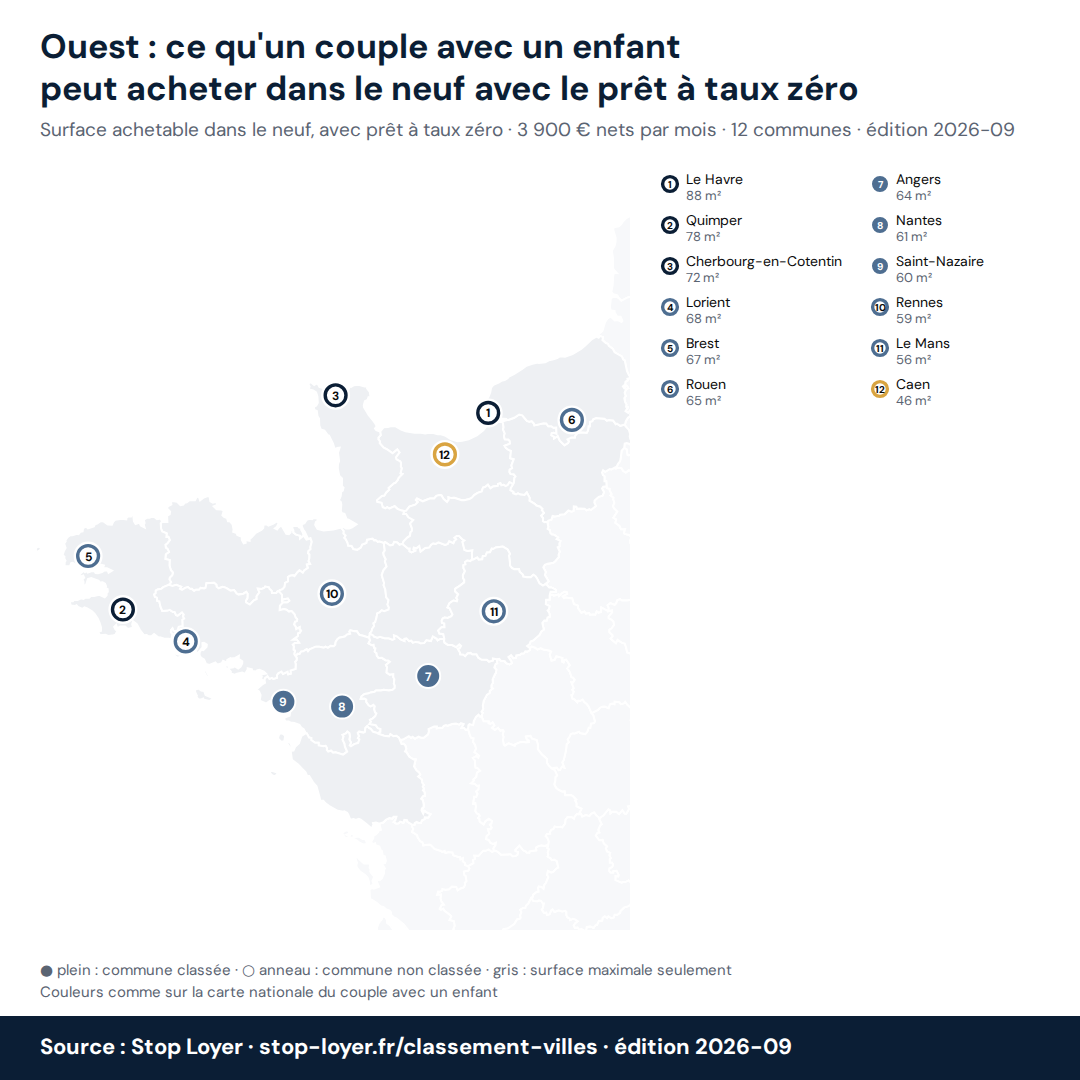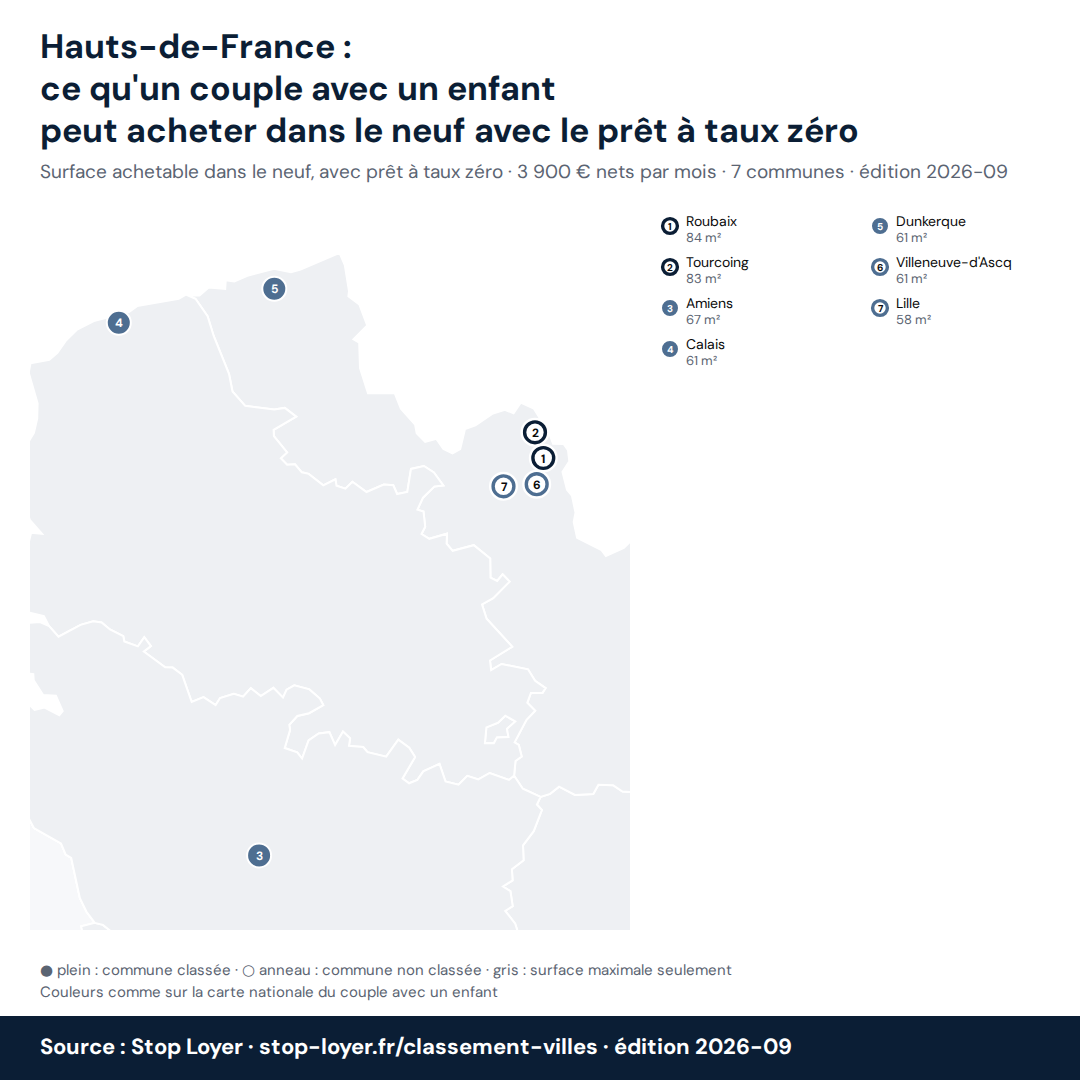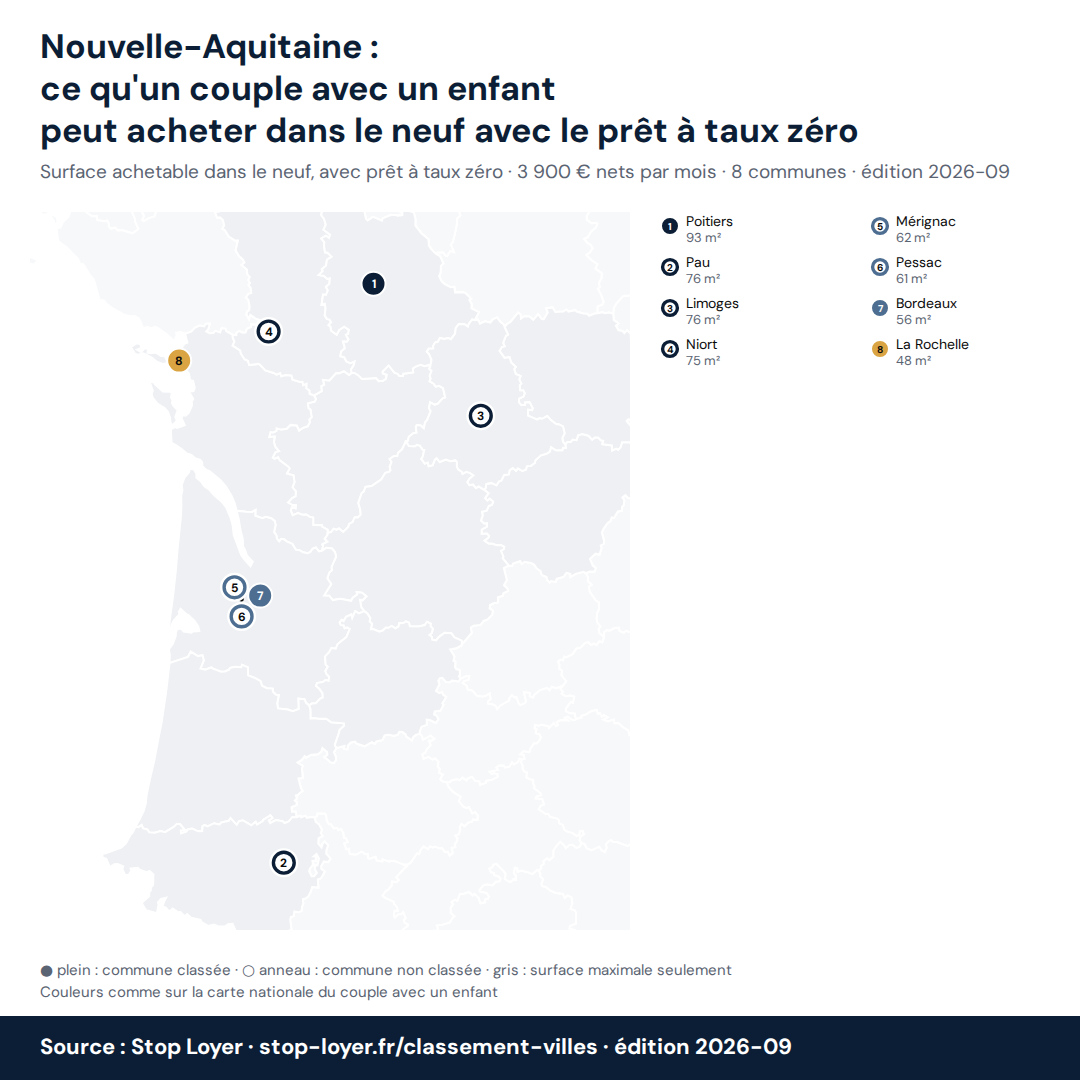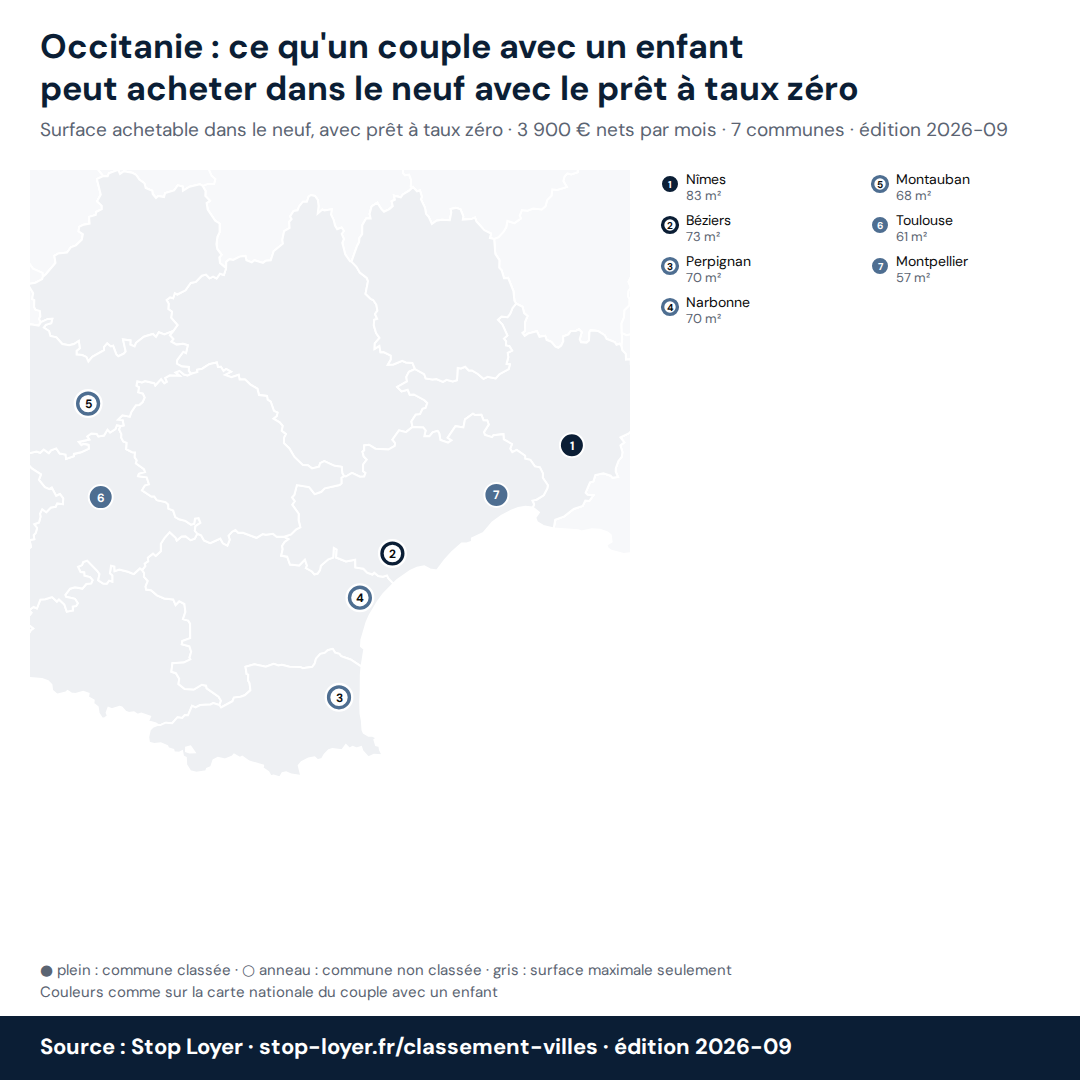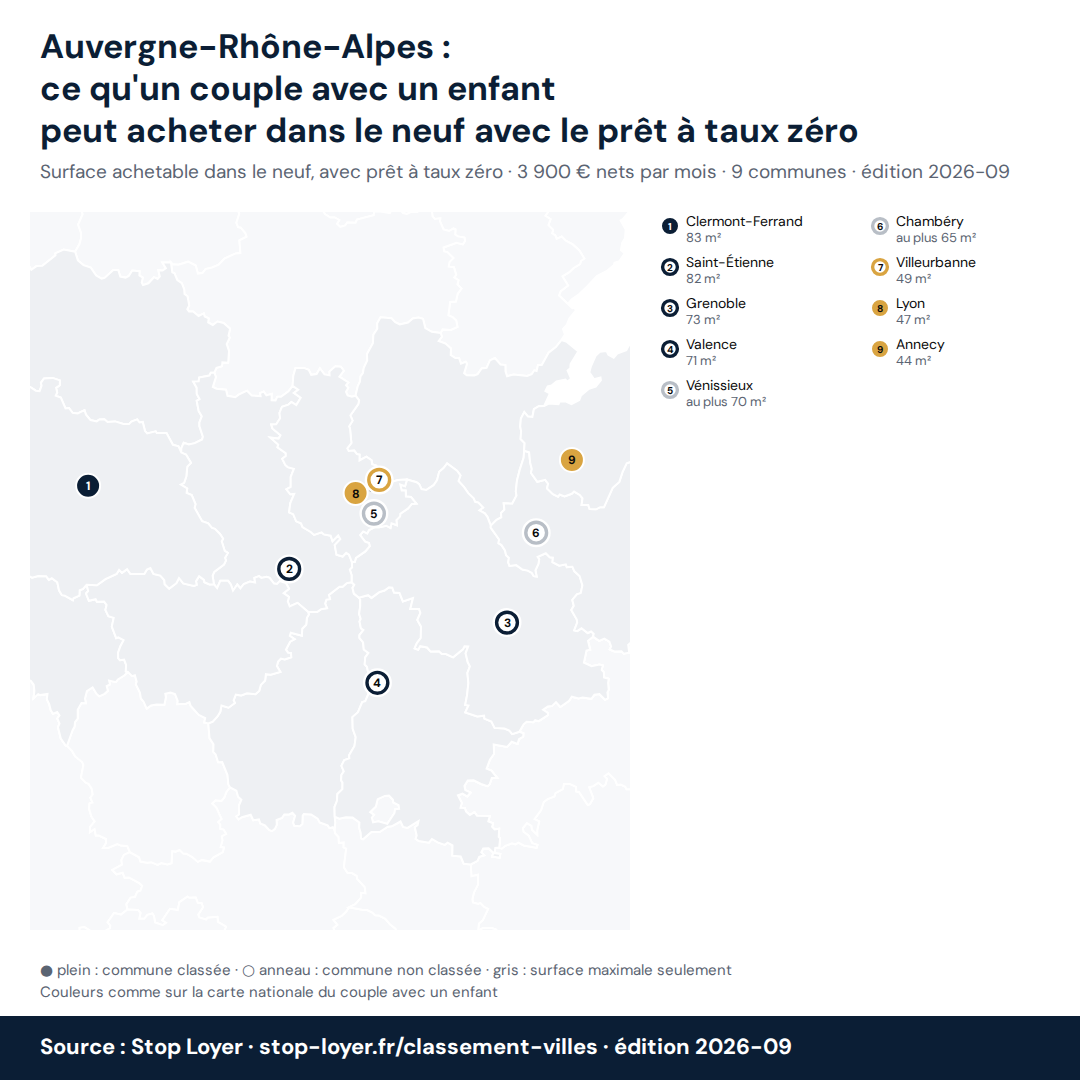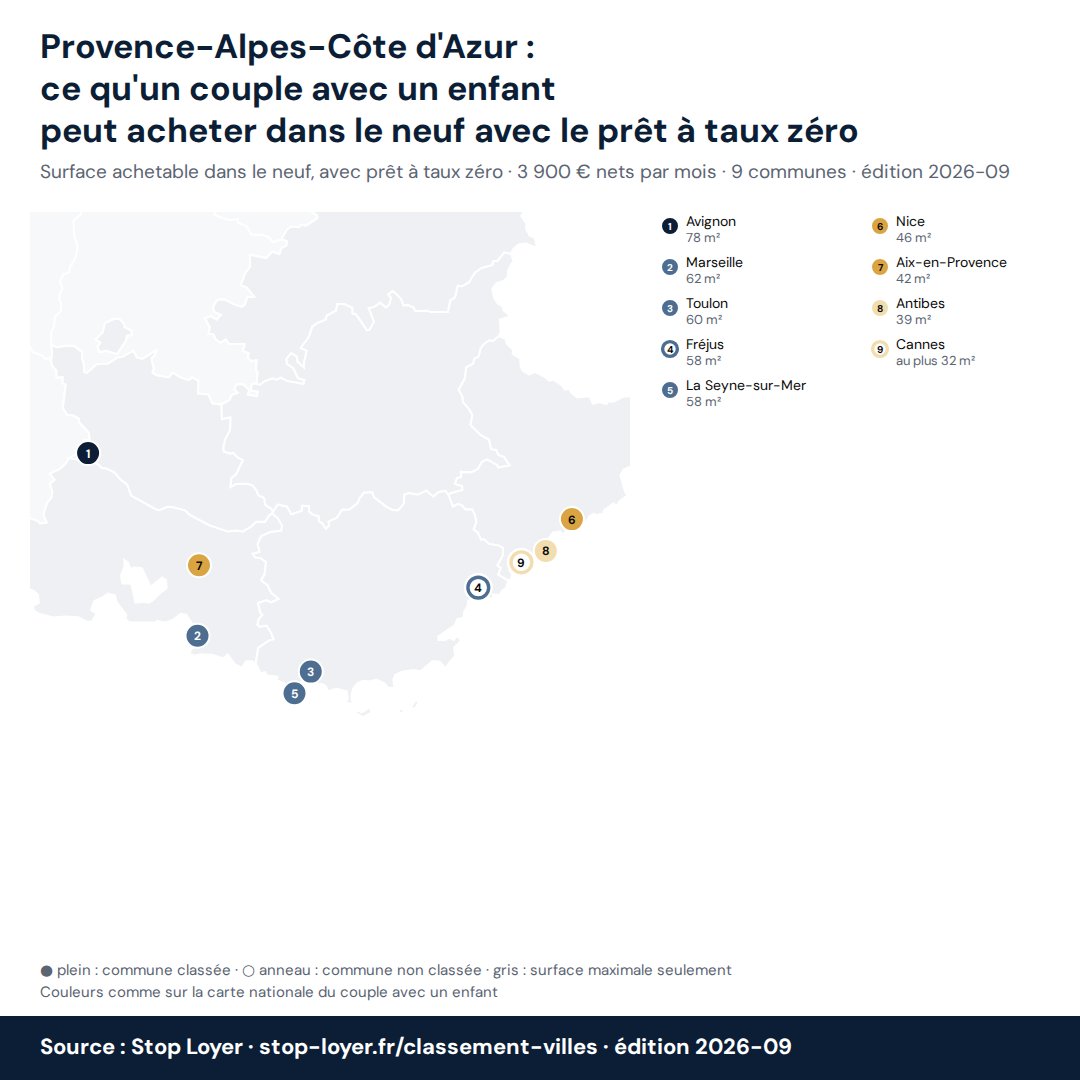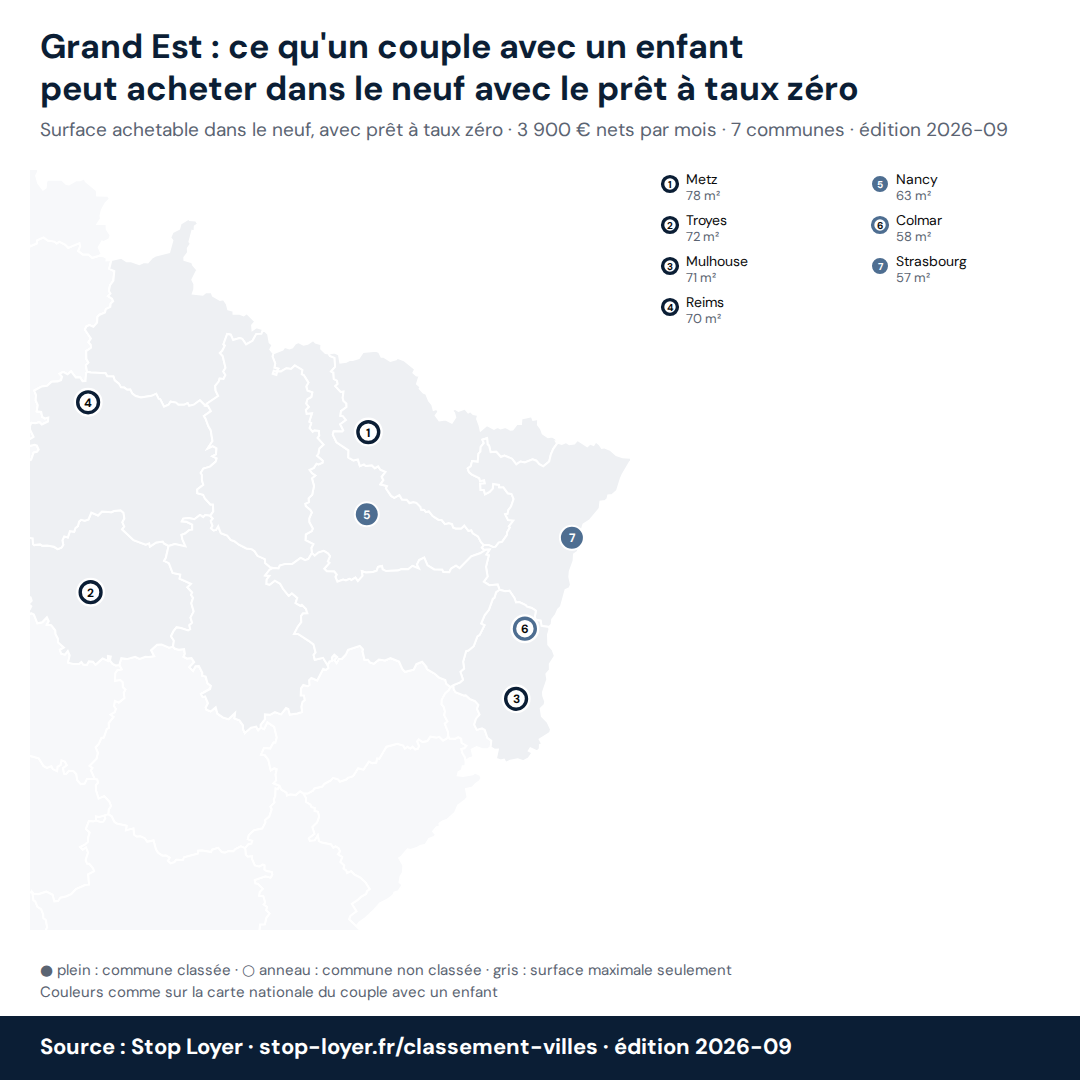
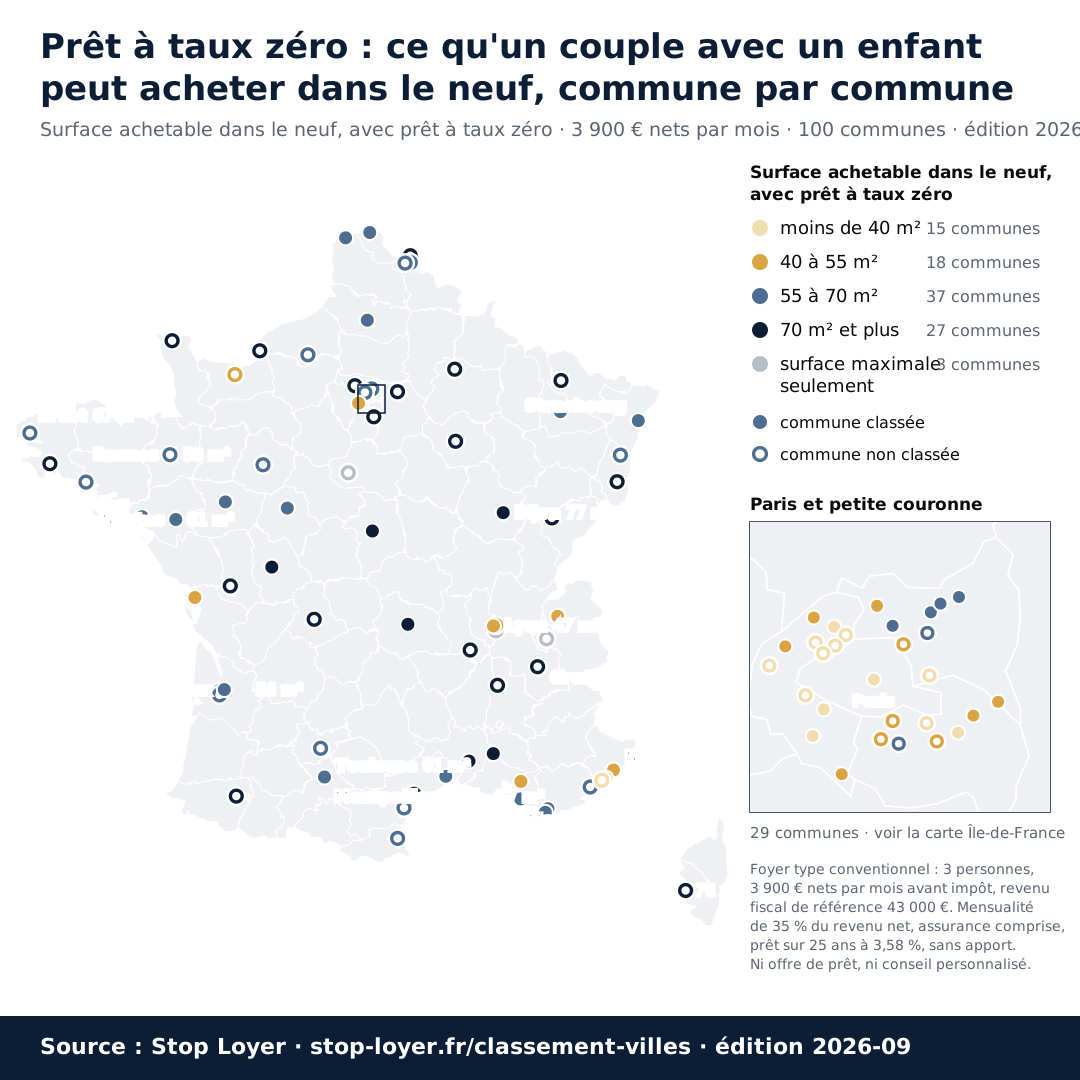
Carte de France : ce qu'un couple avec un enfant peut acheter dans le neuf
Carte · 1080 × 1080 et 2400 × 2400
Télécharger en haute définition (PNG)SVG
Mis à jour le 4 octobre 2026
Stop Loyer publie une étude sur ce que le prêt à taux zéro 2026 permet d'acheter, dans le neuf et dans l'ancien, dans 100 communes, pour trois foyers types (2 000 €, 3 900 € et 4 400 € de revenu net par mois). Données arrêtées le 4 octobre 2026, réutilisables librement avec la mention « Source : Stop Loyer » et un lien vers l'étude.
Pour citer : « Source : Stop Loyer, Prêt à taux zéro 2026 : ce que votre revenu vous permet d’acheter dans le neuf et dans l’ancien, commune par commune, édition du 4 octobre 2026 », avec un lien vers stop-loyer.fr/classement-villes.
Ces chiffres valent pour des foyers types. Le montant de votre prêt à taux zéro dépend de vos revenus, de votre commune et de votre projet : faites le calcul avec vos propres chiffres.
Le calcul se fait sur calculer-ptz.fr, notre simulateur.
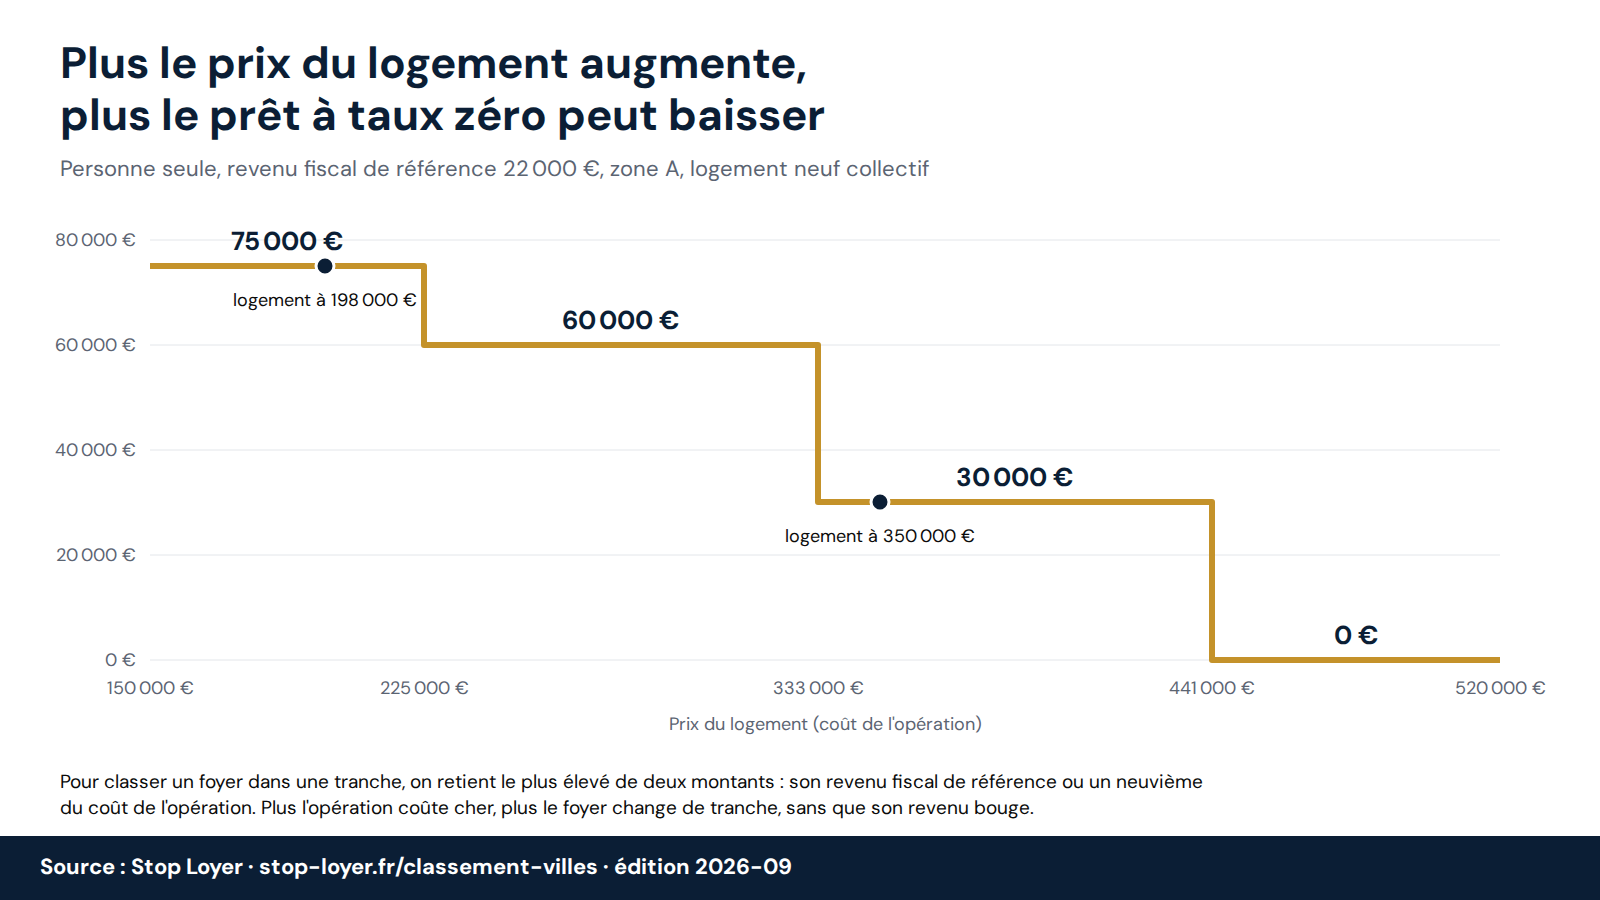
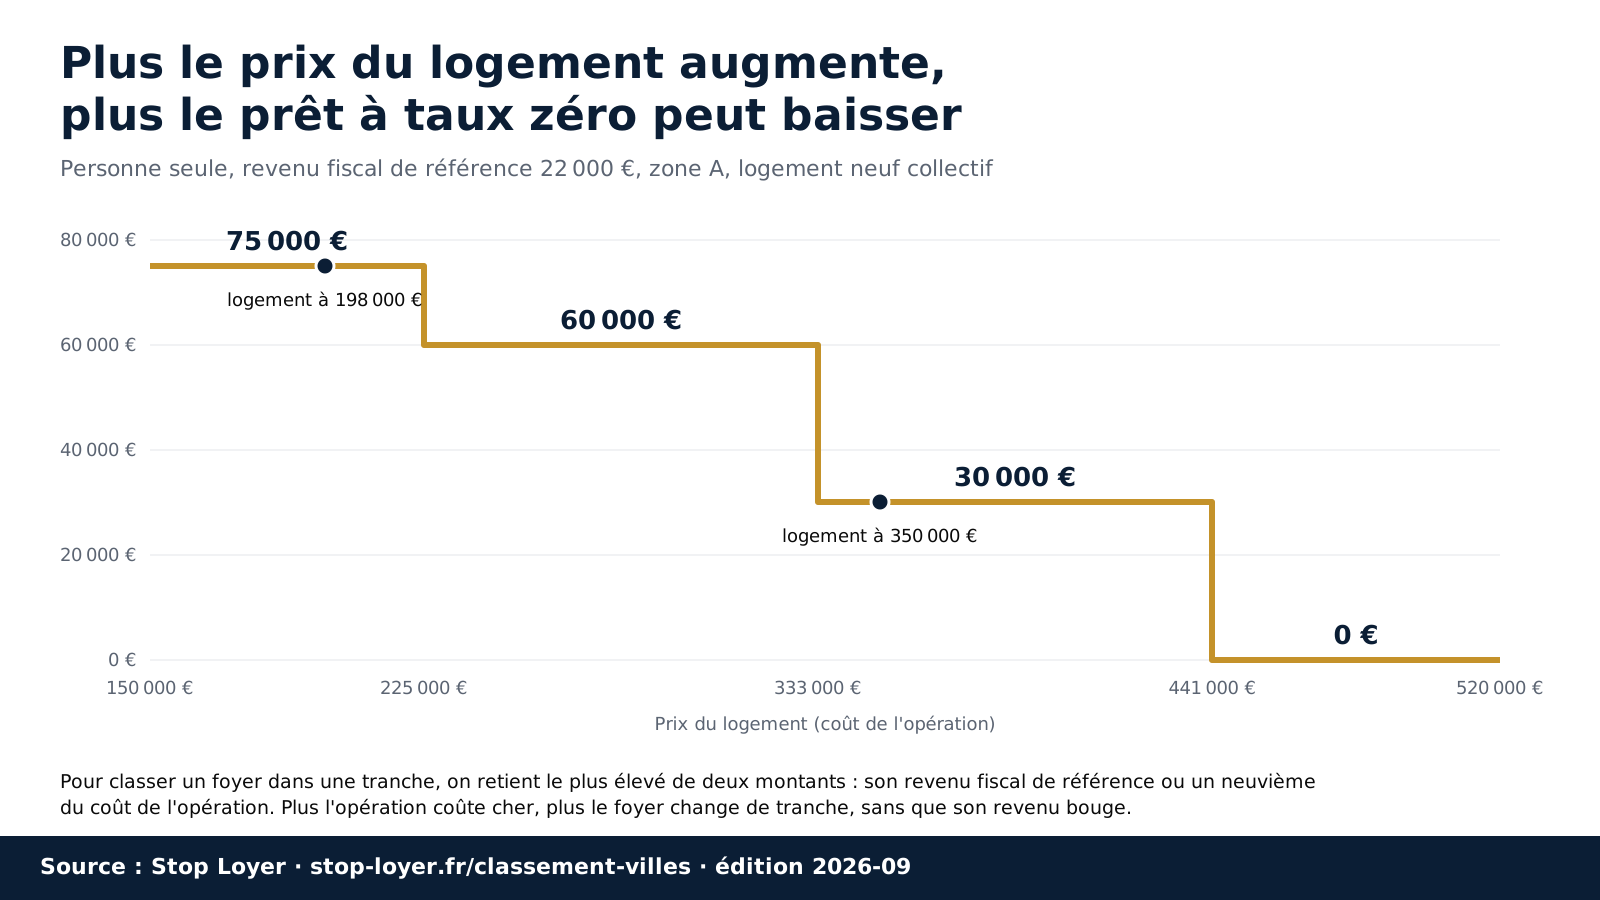
Prenons une personne seule en zone A, avec un revenu fiscal de 22 000 € : pour un logement à 198 000 €, le prêt à taux zéro est de 75 000 € ; pour un logement à 350 000 €, il tombe à 30 000 €. Pour placer un foyer dans une tranche, on retient le plus élevé de deux montants, son revenu fiscal ou un neuvième du coût de l'opération : au-delà d'un certain prix, c'est donc le prix qui fait changer de tranche, et la quotité, part du coût retenu (dans la limite du plafond d'opération de la zone) que finance le prêt, passe de 50 % à 20 %. Ce prêt est distribué par un établissement conventionné (par exemple une banque), l'État en prenant les intérêts en charge ; un euro de prêt à taux zéro n'est pas pour autant un euro de budget en plus, car il se rembourse et entre dans l'effort de 35 % du revenu net. Ce chiffre décrit le droit au prêt dans ce cas précis, pas le pouvoir d'achat d'une commune.
Ce que le chiffre dit : À revenu fiscal constant, le droit au prêt dépend aussi du prix. Ce qu'il ne dit pas : Que le logement à 350 000 € soit inaccessible, ni que l'aide soit « faible » : 30 000 € restent un prêt sans intérêt.
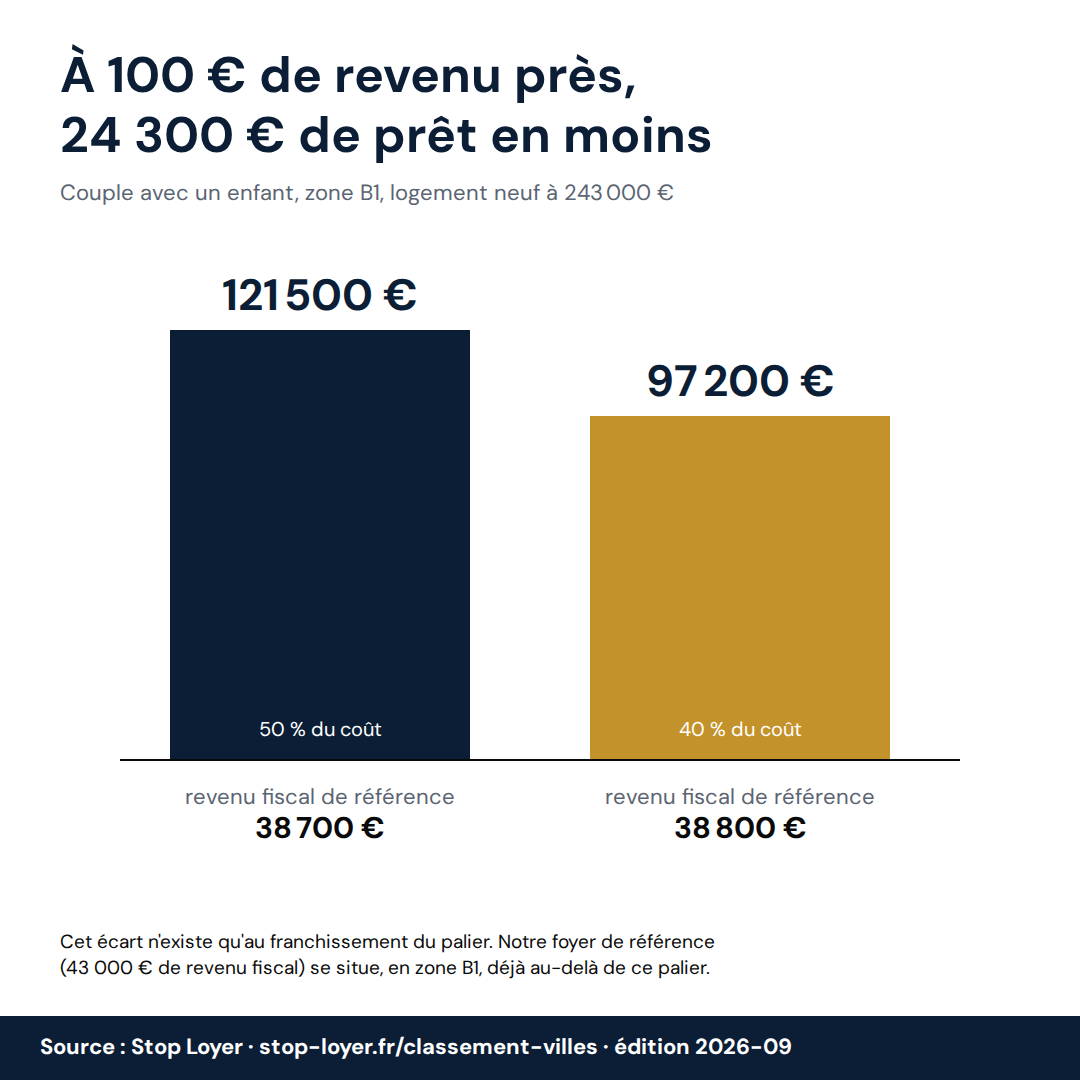
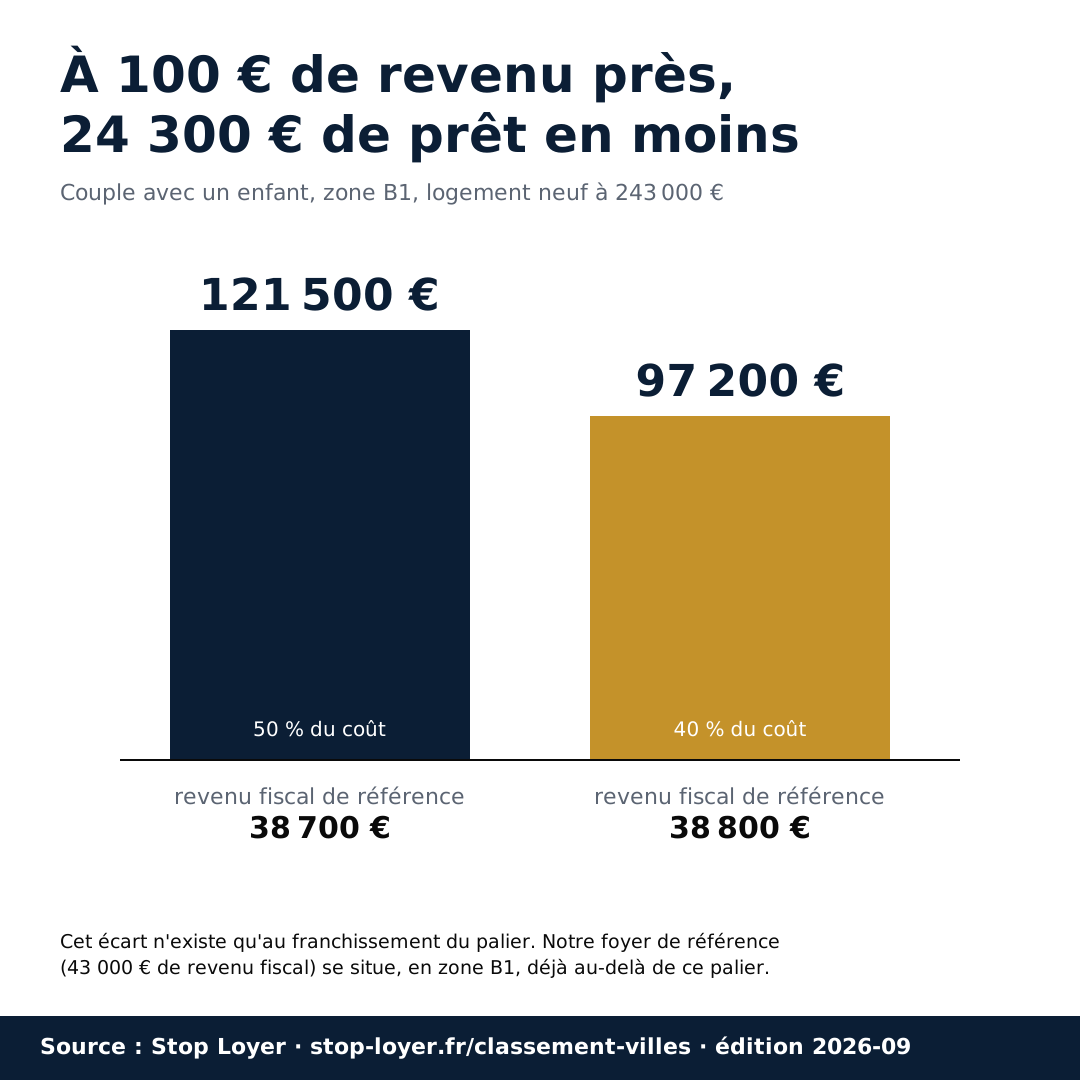
Pour un couple avec un enfant en zone B1 et un logement à 243 000 €, un revenu fiscal de 38 700 € donne droit à 121 500 € de prêt à taux zéro ; à 38 800 €, soit 100 € de plus, le droit tombe à 97 200 €. Le barème fonctionne par paliers : en franchissant celui-ci, la part financée passe de 50 % à 40 % du coût de l'opération. Cet écart n'existe qu'au franchissement du palier, il ne se répète pas à chaque tranche, et 24 300 € d'aide en moins ne font pas autant de budget en moins. Notre profil de référence (43 000 € de revenu fiscal) se situe, en zone B1, déjà au-delà de ce palier.
Ce que le chiffre dit : L'effet de seuil existe, il est mesuré au moteur. Ce qu'il ne dit pas : Que votre dossier soit concerné (cela dépend de votre zone, de votre foyer, du prix) ; seule une simulation sur vos chiffres répond.
Pour une personne seule, le prêt à taux zéro fait passer le logement neuf de moins à plus de 25 m² dans 11 communes sur 100 de façon démontrée, et dans 22 au plus si l'on ajoute les cas indéterminés (surface publiée « au plus »). Là où les deux surfaces sont connues, il ajoute 4,3 m² en médiane. Avec le prêt, 39 communes sur 100 restent pourtant sous la ligne, contre 61 sans lui. Cette ligne est un repère que nous avons fixé, pas un seuil légal ; nous ne désignons aucune commune comme « frontière ».
Ce que le chiffre dit : La ligne des 25 m² (personne seule, neuf) : le prêt à taux zéro fait franchir cette ligne dans 11 à 22 communes sur 100, selon que l'on compte les seuls cas démontrés ou aussi les cas indéterminés. Là où les deux surfaces sont connues, il ajoute 4,3 m² en médiane. Ce qu'il ne dit pas : La valeur exacte de la ligne dans une commune donnée, qui change avec le prix retenu ; le gain médian ne s'applique pas à une commune en particulier.
Le prêt à taux zéro finance un logement ancien seulement avec des travaux d'au moins 25 % du coût total de l'opération et dans une commune de zone B2 ou C. Le logement doit atteindre au moins la classe D du DPE après travaux (arrêté du 30 décembre 2010, art. 6-1) ; un logement déjà classé D avant travaux le justifie avec son DPE. Dans cette étude, la zone B2 ou C concerne 3 communes sur 100 : Bourges, Saint-Étienne et Niort. Dans les 97 autres, il n'est pas ouvert dans l'ancien, sauf pour l'achat d'un logement du parc social (par son locataire, par exemple). Nous ne chiffrons aucun montant : le coût des travaux dépend de chaque logement et nous ne publions aucun barème.
Ce que le chiffre dit : Où la règle s'applique, selon le zonage en vigueur. Ce qu'il ne dit pas : Qu'un logement précis remplisse les conditions (travaux, classement énergétique) ni que le prêt soit accordé.
Une ligne par commune et par profil : 100 communes et 3 profils, soit 300 lignes. Séparateur point-virgule, encodage UTF-8, virgule décimale ; les lignes qui commencent par # sont une notice (méthode, sources, avertissement).
Réutilisation libre avec la mention « Source : Stop Loyer » et un lien vers https://www.stop-loyer.fr/classement-villes
Cartes et infographies de l'étude, en haute définition. Réutilisation libre avec la mention « Source : Stop Loyer » et un lien vers https://www.stop-loyer.fr/classement-villes
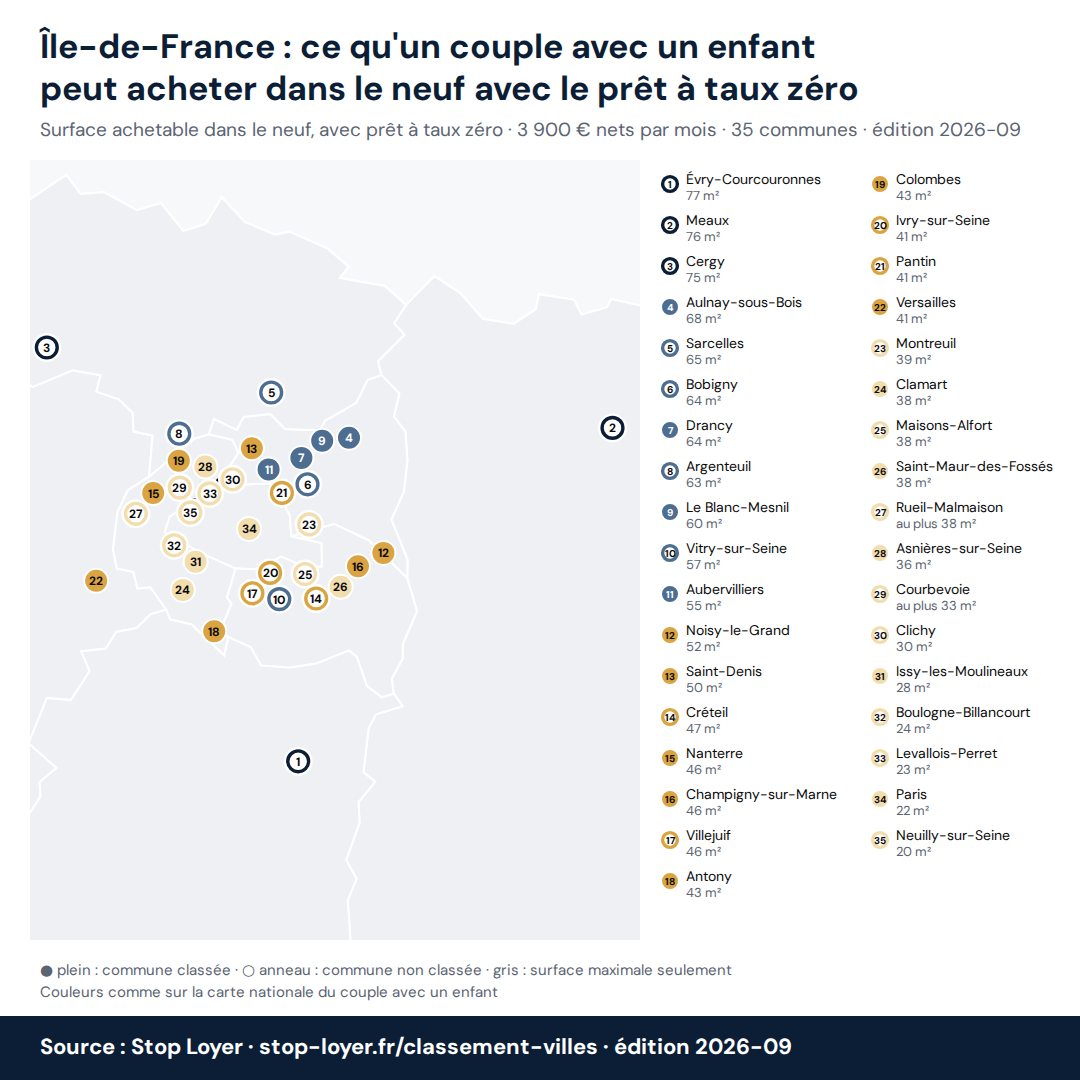
Carte · 1080 × 1080 et 2400 × 2400
Télécharger en haute définition (PNG)SVG
Infographie · 1600 × 900 et 1080 × 1080
Télécharger en haute définition (PNG)SVG
Infographie · 1080 × 1080 et 1600 × 900
Télécharger en haute définition (PNG)SVG
Pack complet (toutes les cartes, les trois foyers, les infographies) : télécharger le fichier zip
Stop Loyer accompagne des acheteurs vers le logement neuf et le prêt à taux zéro : nous avons donc intérêt à ce que ce prêt paraisse efficace. C'est pourquoi cette étude publie aussi ce qui ne nous avantage pas : dans 39 des 100 communes, une personne seule au profil de référence reste sous 25 m² dans le neuf, même avec le prêt à taux zéro. Les hypothèses sont les mêmes des deux côtés (apport nul, mêmes taux). Les données et la méthode sont publiques : vous pouvez tout vérifier, ou nous contredire, à presse@stop-loyer.fr.
Une demande particulière (commune, format, entretien) : presse@stop-loyer.fr, ou 06 25 89 41 57.
Trouvez votre commune : le lien vous mène à sa ligne dans l'étude et, quand elle existe, à sa fiche.
Stop Loyer — EXPERT IA ENTREPRISE SOLUTIONS, mandataire d'intermédiaire en opérations de banque et en services de paiement (MIOBSP) et en assurance (MIA), inscrit à l'ORIAS sous le n° 26008261, mandant Courtier d'Avenir (ORIAS 24 002 935).